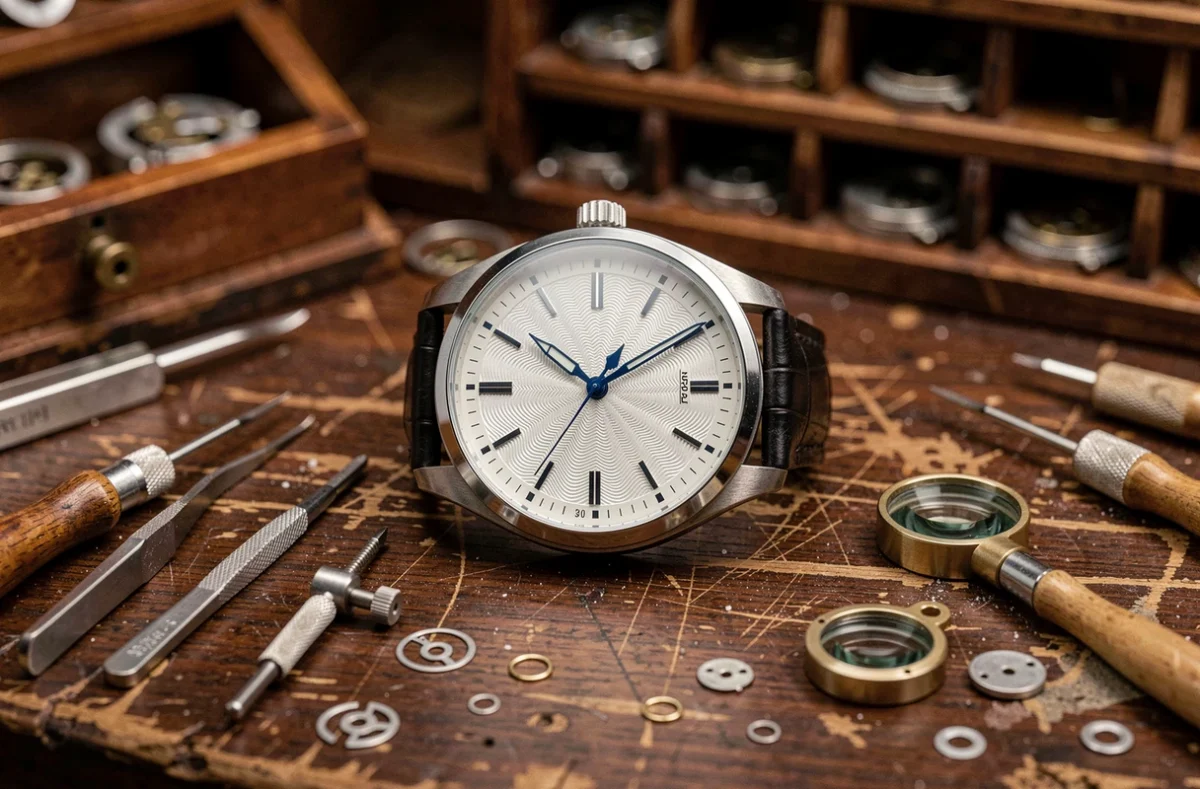
La relojería suiza atraviesa un período de recomposición. Los volúmenes exportados se estancan o retroceden en ciertos segmentos, mientras que el valor total de las exportaciones sigue progresando. Esta divergencia traduce un desplazamiento del centro de gravedad hacia las piezas de precio elevado. Paralelamente, las tendencias estéticas de 2026 redibujan los códigos de la muñeca: cajas afinadas, diámetros reducidos, paletas cromáticas precisas. La actualidad relojera refleja arbitrajes industriales y comerciales que moldean de forma duradera el mercado.
Movimientos manufacturados y acceso a calibres: la línea de fractura del sector
Las grandes casas ya no se diferencian únicamente por el diseño o el marketing. La capacidad de producir su propio calibre se convierte en un criterio de posicionamiento estratégico. Un artículo de WatchPro datado en septiembre de 2026 describe una división creciente del sector en torno a esta cuestión: por un lado, las marcas capaces de concebir y fabricar sus movimientos internamente, por el otro, aquellas que dependen de proveedores externos.
Esta fractura tiene consecuencias directas para los compradores. Una marca que domina su calibre puede controlar la calidad, los plazos de servicio postventa y la disponibilidad de piezas de repuesto a largo plazo. Para los entusiastas que publican e intercambian en plataformas como TZ Mag, la procedencia del movimiento se ha convertido en un tema de discusión tan frecuente como la elección del material o el acabado de la esfera.
Las marcas independientes y las pequeñas manufacturas enfrentan un dilema: invertir masivamente en I+D para producir un calibre propio, o aceptar una dependencia que puede limitar su margen de maniobra y su imagen. Esta tensión estructura el paisaje relojero mucho más allá de las simples cuestiones de precio.
Exportaciones relojeras suizas: el valor sube, los volúmenes se estancan
El contraste entre el valor y el número de piezas exportadas es una de las señales más reveladoras del estado del mercado. Las exportaciones relojeras suizas continúan mostrando montos en aumento, pero este crecimiento se basa en relojes vendidos a precios más altos, no en un volumen más amplio de relojes distribuidos en el mundo.
Este fenómeno traduce una dependencia creciente de los segmentos de alta gama. Las piezas de acero a precios moderados, que históricamente constituían la base de las ventas, están perdiendo terreno en proporción. El riesgo: una exposición aumentada a los cambios de coyuntura en los mercados más gastadores.
Estados Unidos, primer mercado y fuente de vulnerabilidad
Según swissinfo.ch, Estados Unidos se habría convertido en el primer mercado de la relojería suiza, con exportaciones cercanas a 3 mil millones de francos en los siete primeros meses de 2026. Esta concentración geográfica hace que la industria sea particularmente sensible a las variaciones de la demanda estadounidense, ya sea por fluctuaciones del dólar, modificaciones fiscales o un simple enfriamiento del consumo de lujo.
China, durante mucho tiempo percibida como el relevo de crecimiento natural, no compensa esta dependencia. El mercado chino sigue marcado por incertidumbres regulatorias y cambios en el comportamiento de compra difíciles de anticipar.
Mercado de relojes de segunda mano: una recuperación selectiva, no uniforme
El mercado secundario no sigue una trayectoria homogénea. Un artículo de swissinfo.ch de octubre de 2026 reporta un aumento del 5,5 % del índice de precios Chrono24 en el primer semestre de 2026. Esta progresión está impulsada principalmente por tres marcas: Cartier, TAG Heuer y Tudor.
El hecho de que la recuperación se concentre en estas referencias, y no en todo el catálogo disponible, merece ser analizado. Varios factores pueden explicarlo:
- Cartier se beneficia de una demanda sostenida por el creciente atractivo de los relojes tanto joyeros como relojeros, con modelos como la Santos o la Tank que alcanzan un público más allá de los coleccionistas tradicionales.
- TAG Heuer y Tudor ocupan un segmento de precio accesible en el universo suizo, lo que los hace atractivos para los compradores primerizos en el mercado de segunda mano.
- Las marcas cuyos precios nuevos han aumentado drásticamente en los últimos años ven su cotización de segunda mano estabilizarse o retroceder, por falta de demanda suficiente a esos niveles en el mercado secundario.
Para un comprador, la cotización de segunda mano de un reloj no siempre refleja la calidad del guardatiempos. Refleja una relación entre la oferta disponible, la deseabilidad percibida y el precio del nuevo. Un modelo cuya cotización baja puede representar una excelente oportunidad de compra si la mecánica y el acabado están a la altura.
Tendencias estéticas 2026: cajas finas, colores precisos, diámetros reducidos
Las novedades presentadas en 2026 por las principales marcas convergen hacia un mismo registro formal. Las cajas se afinan, los diámetros se reducen, y el color de la esfera ya no es un detalle, sino un eje de diferenciación en sí mismo.
El ultra-fino como argumento de confort
La carrera por la delgadez no es nueva, pero cambia de naturaleza. Ya no se trata solo de batir un récord de grosor. Las marcas trabajan para hacer que los calibres ultra-finos sean portables en el día a día, con una resistencia a los golpes y una reserva de marcha compatibles con un uso real. El progreso se mide tanto en el confort en la muñeca como en la proeza técnica.
Diámetros más compactos, un regreso duradero
Después de años de relojes imponentes, la tendencia hacia diámetros contenidos (por debajo de 40 mm) se establece de forma duradera. Este movimiento afecta tanto a los relojes de vestir como a los relojes deportivos. Responde a una demanda de proporciones más equilibradas, impulsada especialmente por una clientela que ya no busca exhibir el tamaño de su guardatiempos.
En cuanto a la paleta, los tonos fríos (azul helado, gris pizarra) y los acabados mate dominan las colecciones de 2026. El color sirve como firma: una esfera verde salvia o azul noche se convierte en un criterio de elección tan determinante como el tipo de movimiento o el material de la caja. La esfera reemplaza al diámetro como primer factor de identificación visual.
La actualidad relojera de 2026 se lee a través de estas líneas de tensión: un mercado que se concentra en el valor más que en el volumen, marcas que se separan según su dominio industrial, un mercado secundario con una recuperación desigual, y tendencias estéticas que privilegian la sutileza. Para los entusiastas, cada nuevo lanzamiento merece ser contextualizado en este marco más amplio, más allá del simple atractivo de la esfera.