Die Schweizer Uhrenindustrie durchläuft eine Phase der Umstrukturierung. Die exportierten Volumina stagnieren oder gehen in bestimmten Segmenten zurück, während der Gesamtwert der Exporte weiterhin steigt. Diese Divergenz spiegelt eine Verschiebung des Schwerpunkts hin zu hochpreisigen Stücke wider. Parallel dazu zeichnen die ästhetischen Trends von 2026 neue Codes für das Handgelenk: schlankere Gehäuse, reduzierte Durchmesser, präzise Farbpaletten. Die aktuellen Entwicklungen in der Uhrenbranche spiegeln industrielle und kommerzielle Entscheidungen wider, die den Markt nachhaltig prägen.
Manufakturbewegungen und Zugang zu Kalibern: die Bruchlinie der Branche
Die großen Marken unterscheiden sich nicht mehr nur durch Design oder Marketing. Die Fähigkeit, das eigene Kaliber zu produzieren, wird zu einem strategischen Positionierungskriterium. Ein Artikel von WatchPro aus September 2026 beschreibt eine zunehmende Spaltung der Branche in dieser Frage: Auf der einen Seite die Marken, die in der Lage sind, ihre Bewegungen intern zu entwerfen und herzustellen, auf der anderen Seite die, die von Drittanbietern abhängig sind.
Diese Spaltung hat direkte Konsequenzen für die Käufer. Eine Marke, die ihr Kaliber beherrscht, kann die Qualität, die Fristen für den Kundenservice und die Verfügbarkeit von Ersatzteilen langfristig kontrollieren. Für Enthusiasten, die auf Plattformen wie TZ Mag veröffentlichen und sich austauschen, ist die Herkunft des Uhrwerks zu einem ebenso häufigen Diskussionsthema geworden wie die Wahl des Materials oder die Verarbeitung des Zifferblatts.
Unabhängige Marken und kleine Manufakturen stehen vor einem Dilemma: massiv in F&E zu investieren, um ein eigenes Kaliber zu produzieren, oder eine Abhängigkeit zu akzeptieren, die ihren Handlungsspielraum und ihr Image einschränken kann. Diese Spannung strukturiert die Uhrenlandschaft weit über einfache Preisfragen hinaus.
Schweizer Uhrenexporte: Der Wert steigt, die Volumina stagnieren
Der Kontrast zwischen dem Wert und der Anzahl der exportierten Stücke ist eines der aufschlussreichsten Signale für den Zustand des Marktes. Die Schweizer Uhrenexporte zeigen weiterhin steigende Beträge, doch dieses Wachstum basiert auf teureren Uhren, nicht auf einem größeren Volumen an weltweit vertriebenen Zeitmessern.
Dieses Phänomen spiegelt eine zunehmende Abhängigkeit von den High-End-Segmenten wider. Moderat preiswerte Stahlstücke, die historisch das Fundament der Verkäufe bildeten, verlieren proportionell an Boden. Das Risiko: eine erhöhte Anfälligkeit für konjunkturelle Wendepunkte in den teuersten Märkten.
Die USA, der größte Absatzmarkt und Quelle der Verwundbarkeit
Laut swissinfo.ch sind die USA zum größten Markt für Schweizer Uhren geworden, mit Exporten von fast 3 Milliarden Franken in den ersten sieben Monaten von 2026. Diese geografische Konzentration macht die Branche besonders anfällig für Schwankungen in der amerikanischen Nachfrage, sei es durch Dollar-Schwankungen, steuerliche Änderungen oder einfach durch eine Verlangsamung des Luxusverbrauchs.
China, lange als natürlicher Wachstumsfaktor angesehen, kompensiert diese Abhängigkeit nicht. Der chinesische Markt ist nach wie vor von regulatorischen Unsicherheiten und schwer vorhersehbaren Veränderungen im Kaufverhalten geprägt.
Markt für gebrauchte Uhren: eine selektive, nicht einheitliche Erholung
Der Sekundärmarkt folgt nicht einem einheitlichen Verlauf. Ein Artikel von swissinfo.ch aus Oktober 2026 berichtet von einem Anstieg des Chrono24-Preisindex um 5,5 % im ersten Halbjahr 2026. Dieses Wachstum wird hauptsächlich von drei Marken getragen: Cartier, TAG Heuer und Tudor.
Die Tatsache, dass die Erholung sich auf diese Referenzen konzentriert und nicht auf das gesamte verfügbare Katalogangebot, verdient eine Analyse. Mehrere Faktoren können dies erklären:
- Cartier profitiert von einer stabilen Nachfrage, die durch das wachsende Interesse an sowohl Schmuck- als auch Uhrenmodellen, wie der Santos oder der Tank, unterstützt wird, die ein Publikum über traditionelle Sammler hinaus ansprechen.
- TAG Heuer und Tudor bedienen ein preislich zugängliches Segment im Schweizer Universum, was sie für Erstkäufer auf dem Gebrauchtmarkt attraktiv macht.
- Marken, deren Neupreise in den letzten Jahren stark gestiegen sind, sehen, dass ihre Gebrauchtpreise sich stabilisieren oder zurückgehen, da es an ausreichender Nachfrage auf diesen Niveaus im Sekundärmarkt mangelt.
Für einen Käufer reflektiert der Gebrauchtwert einer Uhr nicht immer die Qualität des Zeitmessers. Er spiegelt ein Verhältnis zwischen dem verfügbaren Angebot, der wahrgenommenen Begehrlichkeit und dem Neupreis wider. Ein Modell, dessen Wert sinkt, kann eine hervorragende Kaufgelegenheit darstellen, wenn Mechanik und Verarbeitung stimmen.
Ästhetische Trends 2026: dünne Gehäuse, präzise Farben, reduzierte Durchmesser
Die Neuheiten, die 2026 von den führenden Marken vorgestellt werden, konvergieren in eine ähnliche formale Richtung. Die Gehäuse werden schlanker, die Durchmesser kleiner, und die Farbe des Zifferblatts ist kein Detail mehr, sondern eine vollwertige Differenzierungsachse.
Das Ultra-Dünne als Komfortargument
Der Wettlauf um die Dünnheit ist nicht neu, aber er verändert sich. Es geht nicht mehr nur darum, einen Dicke-Rekord zu brechen. Die Marken arbeiten daran, ultra-dünne Kaliber alltagstauglich zu machen, mit einer Schockresistenz und einer Gangreserve, die mit einer realen Nutzung kompatibel sind. Der Fortschritt wird sowohl am Tragekomfort als auch an der technischen Leistung gemessen.
Kompaktere Durchmesser, eine nachhaltige Rückkehr
Nach Jahren imposanter Uhren setzt sich der Trend zu kleineren Durchmessern (unter 40 mm) nachhaltig durch. Diese Bewegung betrifft sowohl elegante Uhren als auch Sportuhren. Sie entspricht einer Nachfrage nach ausgewogeneren Proportionen, insbesondere von einer Kundschaft, die nicht mehr darauf aus ist, die Größe ihrer Uhr zur Schau zu stellen.
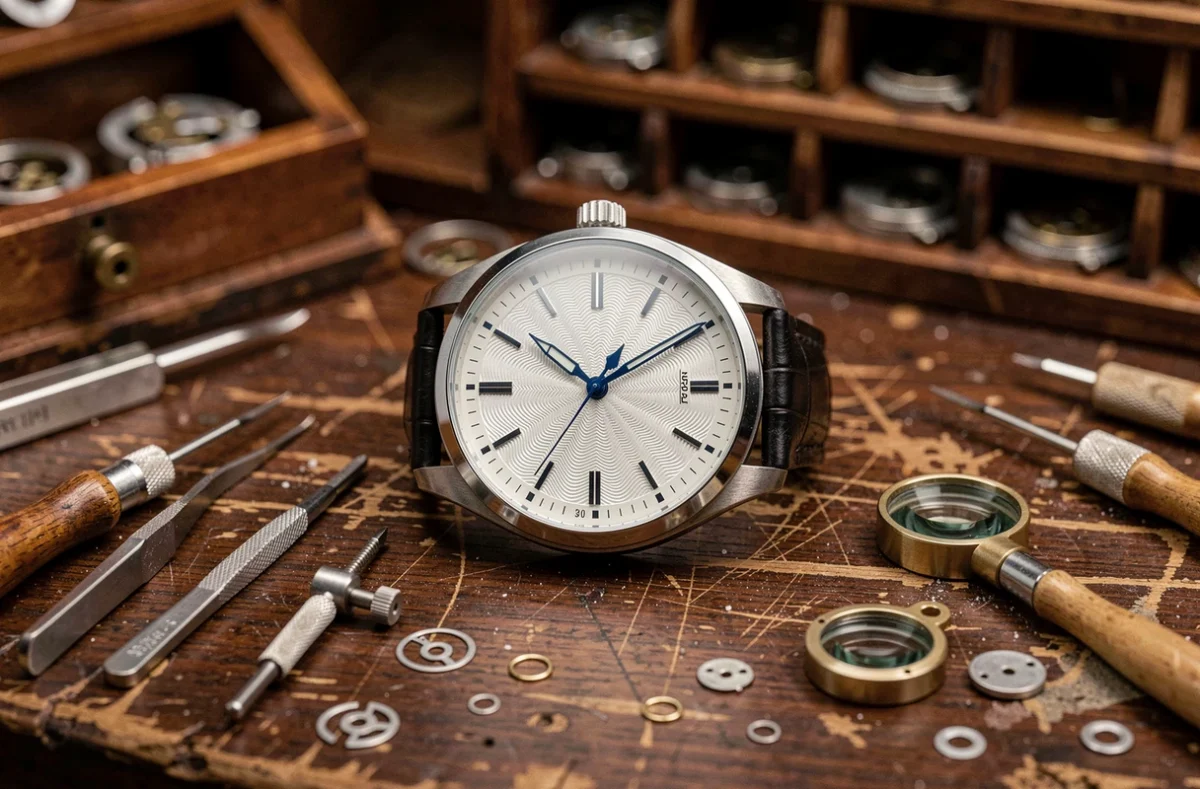
Was die Farbpalette betrifft, dominieren kalte Töne (eisblau, schiefergrau) und matte Oberflächen die Kollektionen 2026. Die Farbe dient als Signatur: Ein salbeigrünes oder nachtblaues Zifferblatt wird zu einem ebenso entscheidenden Auswahlkriterium wie der Typ des Uhrwerks oder das Material des Gehäuses. Das Zifferblatt ersetzt den Durchmesser als wichtigsten visuellen Identifikationsfaktor.
Die aktuellen Entwicklungen in der Uhrenindustrie von 2026 sind durch diese Spannungsfelder geprägt: ein Markt, der sich auf den Wert statt auf das Volumen konzentriert, Marken, die sich nach ihrer industriellen Beherrschung trennen, ein Sekundärmarkt mit ungleicher Erholung und ästhetische Trends, die die Subtilität bevorzugen. Für Enthusiasten gewinnt jede neue Veröffentlichung an Bedeutung, wenn sie in diesen breiteren Kontext eingeordnet wird, über die bloße Anziehungskraft des Zifferblatts hinaus.