A relojoaria suíça está passando por um período de recomposição. Os volumes exportados estagnam ou recuam em certos segmentos, enquanto o valor total das exportações continua a progredir. Essa divergência traduz um deslocamento do centro de gravidade para as peças de alto preço. Paralelamente, as tendências estéticas de 2026 redesenham os códigos do pulso: caixas afinadas, diâmetros reduzidos, paletas cromáticas precisas. A atualidade relojoeira reflete arbitragens industriais e comerciais que moldam duradouramente o mercado.
Movimentos manufaturados e acesso aos calibres: a linha de fratura do setor
As grandes marcas não se diferenciam mais apenas pelo design ou marketing. A capacidade de produzir seu próprio calibre torna-se um critério de posicionamento estratégico. Um artigo da WatchPro datado de setembro de 2026 descreve uma divisão crescente do setor em torno dessa questão: de um lado, as marcas capazes de conceber e fabricar seus movimentos internamente; do outro, aquelas que dependem de fornecedores terceiros.
Essa fratura tem consequências diretas para os compradores. Uma marca que domina seu calibre pode controlar a qualidade, os prazos de serviço pós-venda e a disponibilidade de peças de reposição a longo prazo. Para os entusiastas que publicam e trocam informações em plataformas como TZ Mag, a procedência do movimento tornou-se um tema de discussão tão frequente quanto a escolha do material ou o acabamento do mostrador.
As marcas independentes e as pequenas manufaturas enfrentam um dilema: investir massivamente em P&D para produzir um calibre próprio, ou aceitar uma dependência que pode limitar sua margem de manobra e sua imagem. Essa tensão estrutura o panorama relojoeiro muito além das simples questões de preço.
Exportações relojoeiras suíças: o valor sobe, os volumes estagnam
O contraste entre o valor e o número de peças exportadas é um dos sinais mais reveladores do estado do mercado. As exportações relojoeiras suíças continuam a mostrar montantes em alta, mas esse crescimento se baseia em relógios vendidos a preços mais altos, não em um volume maior de peças distribuídas pelo mundo.
Esse fenômeno traduz uma dependência crescente dos segmentos de alta gama. As peças de aço a preços moderados, que historicamente constituíam a base das vendas, estão perdendo terreno em proporção. O risco: uma exposição aumentada às reviravoltas de conjuntura nos mercados mais gastadores.
Os Estados Unidos, principal mercado e fonte de vulnerabilidade
Segundo swissinfo.ch, os Estados Unidos se tornaram o principal mercado da relojoaria suíça, com exportações próximas de 3 bilhões de francos nos sete primeiros meses de 2026. Essa concentração geográfica torna a indústria particularmente sensível às variações da demanda americana, seja por flutuações do dólar, mudanças fiscais ou um simples desaceleramento do consumo de luxo.
A China, há muito percebida como o elo de crescimento natural, não compensa essa dependência. O mercado chinês continua marcado por incertezas regulatórias e mudanças no comportamento de compra difíceis de antecipar.
Mercado de relógios de segunda mão: uma recuperação seletiva, não uniforme
O mercado secundário não segue uma trajetória homogênea. Um artigo da swissinfo.ch de outubro de 2026 relata uma alta de 5,5% no índice de preços Chrono24 no primeiro semestre de 2026. Essa progressão é impulsionada principalmente por três marcas: Cartier, TAG Heuer e Tudor.
O fato de a recuperação se concentrar nessas referências, e não em todo o catálogo disponível, merece ser analisado. Vários fatores podem explicar isso:
- Cartier se beneficia de uma demanda sustentada pelo crescente apelo por relógios que são ao mesmo tempo joias e relojoaria, com modelos como a Santos ou a Tank que alcançam um público além dos colecionadores tradicionais.
- TAG Heuer e Tudor ocupam um segmento de preço acessível no universo suíço, o que os torna atraentes para os primeiros compradores no mercado de segunda mão.
- As marcas cujos preços novos aumentaram significativamente nos últimos anos veem sua cotação de segunda mão se estabilizar ou recuar, devido à falta de demanda suficiente a esses níveis no mercado secundário.
Para um comprador, a cotação de segunda mão de um relógio nem sempre reflete a qualidade do guarda-tempo. Ela reflete uma relação entre a oferta disponível, a desejabilidade percebida e o preço do novo. Um modelo cuja cotação cai pode representar uma excelente oportunidade de compra se a mecânica e o acabamento estiverem à altura.
Tendências estéticas 2026: caixas finas, cores precisas, diâmetros reduzidos
As novidades apresentadas em 2026 pelas principais marcas convergem para um mesmo registro formal. As caixas se afinam, os diâmetros se reduzem, e a cor do mostrador não é mais um detalhe, mas um eixo de diferenciação por si só.
O ultra-fino como argumento de conforto
A corrida pela finura não é nova, mas muda de natureza. Não se trata mais apenas de bater um recorde de espessura. As marcas trabalham para tornar os calibres ultra-finos utilizáveis no dia a dia, com uma resistência a choques e uma reserva de marcha compatíveis com um uso real. O progresso é medido tanto pelo conforto no pulso quanto pela proeza técnica.
Diâmetros mais compactos, um retorno duradouro
Após anos de relógios imponentes, a tendência para diâmetros contidos (abaixo de 40 mm) se estabelece de forma duradoura. Esse movimento atinge tanto os relógios formais quanto os esportivos. Ele responde a uma demanda por proporções mais equilibradas, impulsionada especialmente por uma clientela que não busca mais exibir o tamanho de seu guarda-tempo.
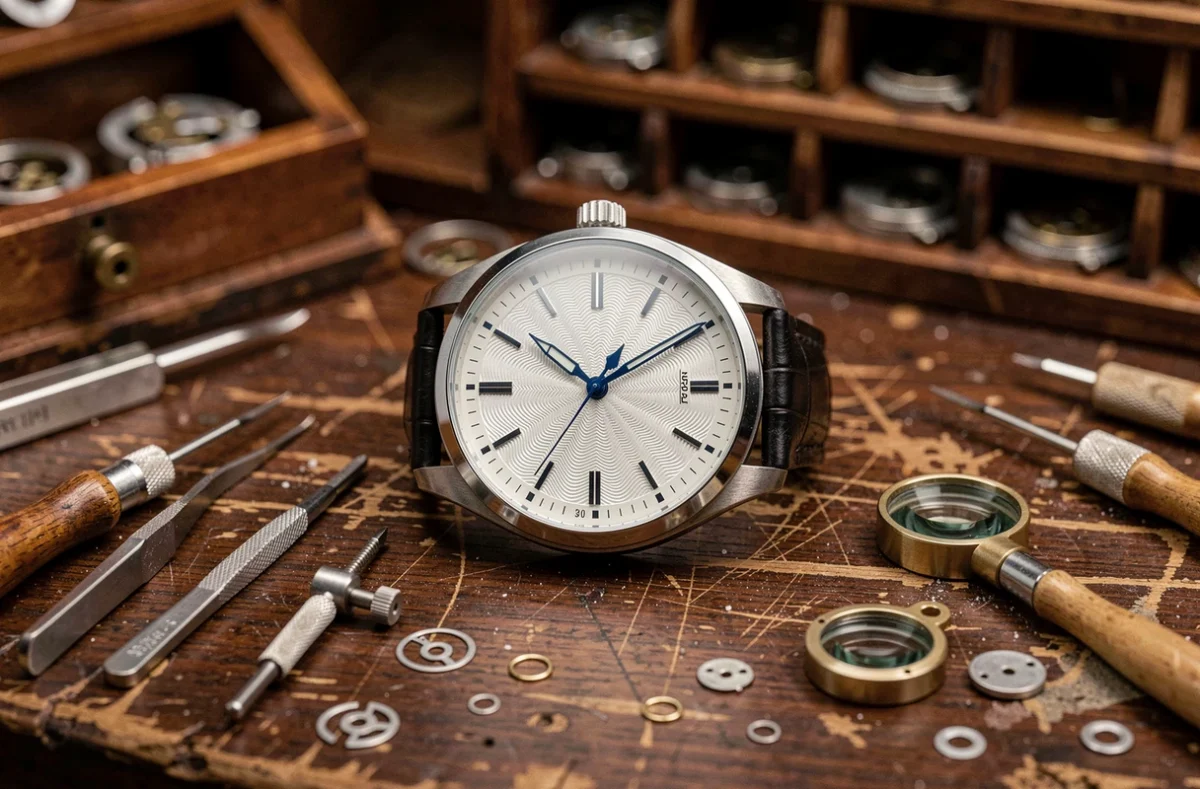
No que diz respeito à paleta, os tons frios (azul gelado, cinza ardósia) e os acabamentos foscos dominam as coleções de 2026. A cor serve como assinatura: um mostrador verde sálvia ou azul noite torna-se um critério de escolha tão determinante quanto o tipo de movimento ou o material da caixa. O mostrador substitui o diâmetro como o primeiro fator de identificação visual.
A atualidade relojoeira de 2026 se lê através dessas linhas de tensão: um mercado que se concentra no valor em vez do volume, marcas que se separam de acordo com seu domínio industrial, um mercado secundário com recuperação desigual, e tendências estéticas que privilegiam a sutileza. Para os entusiastas, cada novo lançamento ganha a ser colocado nesse contexto mais amplo, além do mero apelo do mostrador.